
Die Kosten- und Leistungsrechnung (KLR) ist das interne Rechnungswesen eines Unternehmens. Sie beantwortet eine Frage: Womit verdienen wir Geld und womit nicht? Anders als die Finanzbuchhaltung ist sie freiwillig und frei gestaltbar. Sie blickt nicht auf das ganze Unternehmen, sondern auf Projekte, Kunden und Bereiche.
In teamspace entsteht die KLR als Nebenprodukt der normalen Arbeit. Stunden, Spesen, Belege und Buchungen werden ohnehin hier erfasst. teamspace ordnet jeden Betrag per Regel einer Kostenart, einer Kostenstelle und einem Kostenträger zu. Daraus entstehen tagesaktuelle Deckungsbeiträge, ohne Excel und ohne Monatsabschluss.
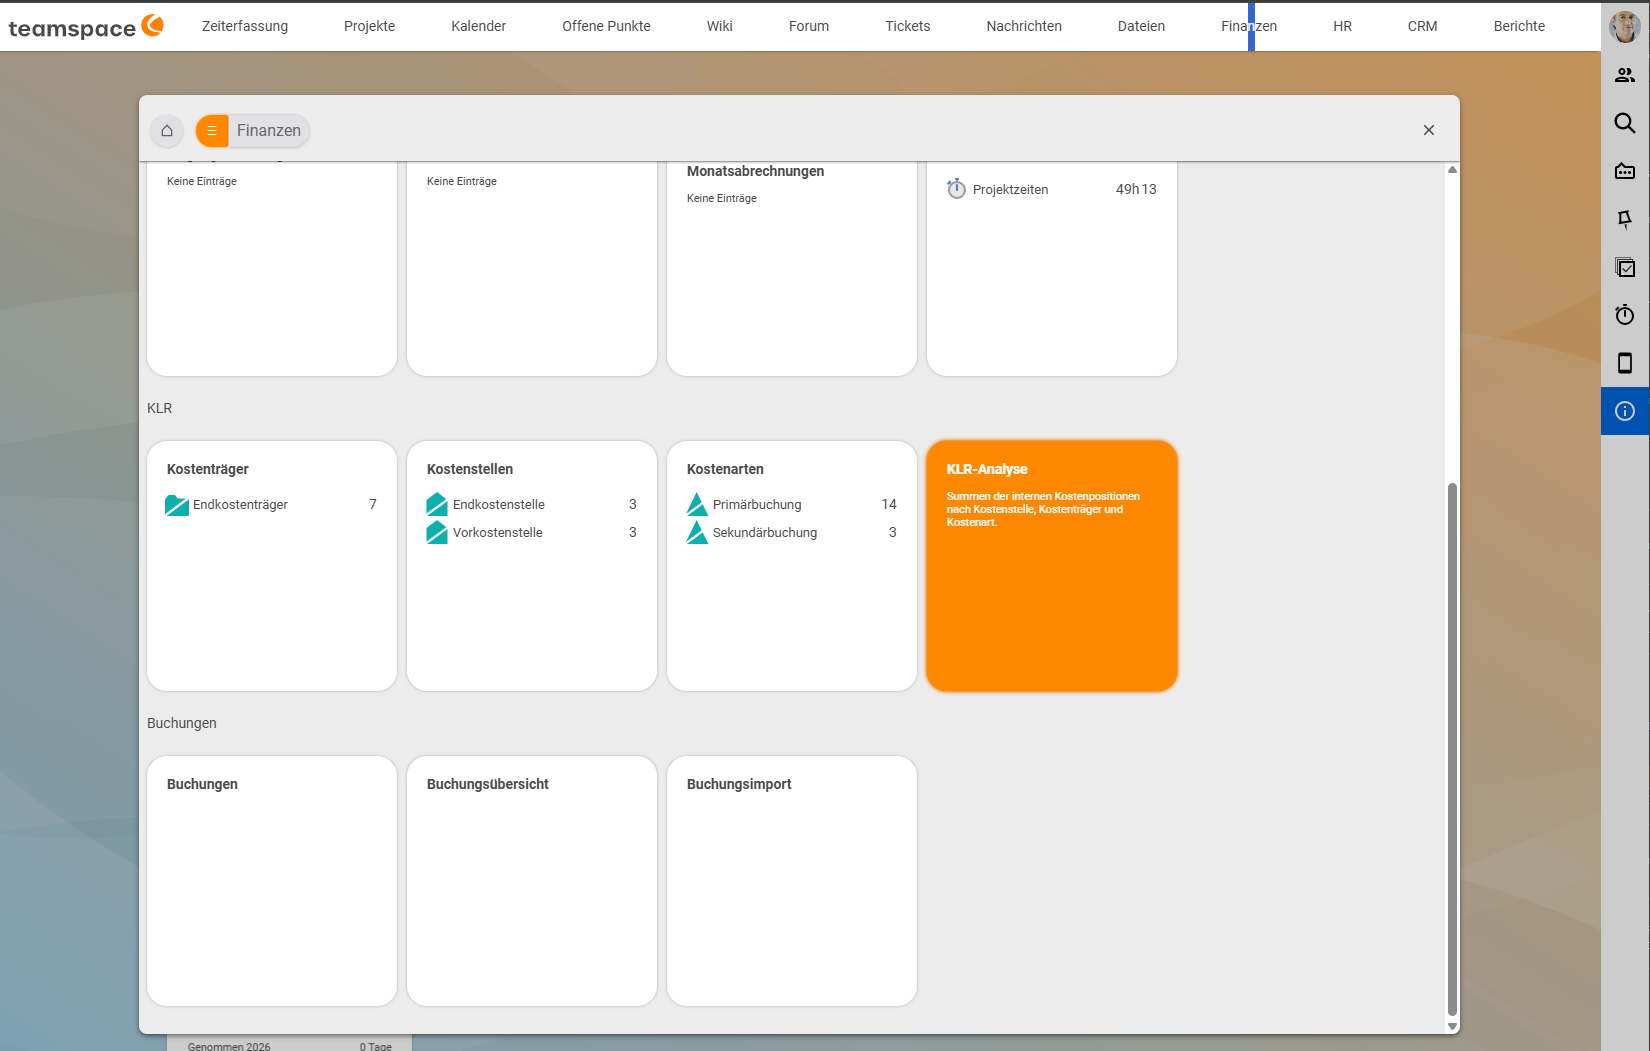
Du findest die KLR im Menü Finanzen: Im Bereich KLR stehen die Kacheln Kostenträger, Kostenstellen, Kostenarten und KLR-Analyse; dieselben Einträge gibt es als Menüpunkte.
Was, wo, wofür: die drei Dimensionen
Jede Kostenrechnung ist im Kern gleich aufgebaut. Jeder Euro wird aus drei Blickwinkeln betrachtet:
| Frage | Dimension | Beispiele |
|---|---|---|
| Was? | Kostenart: welche Art von Kosten oder Erlösen | Personalkosten, Reisekosten, Fremdleistung, Lizenz, Honorarerlös |
| Wo? | Kostenstelle: in welchem Verantwortungsbereich | Beratung, Entwicklung, Marketing, Verwaltung |
| Wofür? | Kostenträger: für welches Produkt oder welche Leistung | bei Dienstleistern fast immer das Projekt bzw. der Vertrag |
Beispiel: Eine Hotelrechnung über 180 € trägt die Kostenart Reisekosten, die Kostenstelle Beratung (dort ist die Beraterin angestellt) und den Kostenträger P-2026-018 Restrukturierung Müller GmbH (für dieses Projekt war sie unterwegs).
Wer „Kostenart, Kostenstelle, Kostenträger = Was, Wo, Wofür” verstanden hat, versteht den Rest dieses Themas. Die Typen und Felder der drei Objekte erklärt Kostenstellen und Kostenträger: Typen und Aufbau.
KLR ist keine Buchhaltung
Die KLR ersetzt die Finanzbuchhaltung (FIBU) nicht. Die FIBU bleibt beim Steuerberater bzw. im FIBU-System; die Belege gehen über die DATEV-Schnittstelle dorthin. Die KLR ist die Steuerungssicht, die parallel läuft. Sie darf auch Dinge enthalten, die in der FIBU nicht vorkommen, etwa einen kalkulatorischen Unternehmerlohn.
| Externes Rechnungswesen (FIBU) | Internes Rechnungswesen (KLR) | |
|---|---|---|
| Für wen? | Finanzamt, Banken, Gesellschafter | Geschäftsführung, Bereichs- und Projektleitung |
| Regeln | gesetzlich vorgeschrieben (HGB, Steuerrecht) | freiwillig, frei gestaltbar |
| Ergebnis | Bilanz, GuV | Deckungsbeiträge, Kalkulation, Plan/Ist |
| Blick auf | das ganze Unternehmen | Projekte, Kunden, Bereiche |
Warum ein Firmenwagen in der FIBU anders aussieht als in der KLR, zeigt Kosten, Aufwand, Ausgabe: KLR und Finanzbuchhaltung abgrenzen.
Warum Dienstleister eine eigene KLR brauchen
Die klassische KLR stammt aus der Fabrik: Stückkosten, Stücklisten, Lagerbewertung. Ein Dienstleister verkauft keine Stückzahlen, sondern Zeit und Können seiner Mitarbeitenden.
| Industrie | Dienstleister | |
|---|---|---|
| Größter Kostenblock | Material, Maschinen | Personal: 60 bis 80 % der Gesamtkosten |
| Das „Produkt” | Stück, Charge, Serie | Projekt, Vertrag, Ticket, jedes Mal ein Einzelstück |
| Mengeneinheit | Stück, kg, Maschinenstunde | Personalstunde |
| Steuerungsgröße | Stückkosten, Lagerumschlag | Auslastung, Tagessatz, Projektmarge |
| Lager | Rohstoffe, Halb- und Fertigwaren | keins: eine nicht verkaufte Stunde ist verloren |
| Gemeinkosten | Zuschläge auf Material und Fertigung | Verwaltung, IT, Vertrieb, GF, verteilt nach Stunden, Köpfen oder Umsatz |
Daraus folgen drei Hebel, die sichtbar werden müssen: die Marge je Projekt, Kunde und Bereich, die Auslastung je Mitarbeitende und Team und das Pricing, also ob die kalkulierten Tagessätze erzielt werden.
So setzt teamspace die KLR um
Vier Quellen speisen die KLR
Alles, was in teamspace Kosten oder Erlöse erzeugt, kommt aus genau einer von vier Quellen. Diese Buchungen heißen Primärbuchungen, weil sie von außen kommen:
| Quelle | Was sie liefert |
|---|---|
| Zeitbuchungen | Personalkosten: Stunden × interner Kostensatz. Die Sätze sind je Zeitabschnitt hinterlegt, sodass eine Gehaltserhöhung alte Monate nicht verfälscht. |
| Kostenelemente | Spesen, Provisionen, Material: projektbezogene Sachkosten ohne Lieferantenbeleg |
| Belege | Erlöse (Ausgangsrechnungen) und Fremdleistungen (Eingangsrechnungen), auch Stornos und Gutschriften, und zwar je Position |
| Allgemeine Buchungen | alles andere: kalkulatorische Kosten (Unternehmerlohn, Zinsen, Abschreibungen), Abgrenzungen, Korrekturen, Gehälter |
Regeln belegen die Felder vor
Niemand muss für die KLR etwas zusätzlich erfassen. Kostenart, Kostenstelle und Kostenträger werden beim Erfassen per Regel vorbelegt: die Kostenart aus dem Element (Rubrik, Ausgabetyp, Artikel), die Kostenstelle aus der Person, der Kostenträger aus dem Projekt. Wer das Recht dazu hat, kann jeden Wert überschreiben. Siehe Regeln für Standardwerte festlegen und KLR-Felder beim Erfassen prüfen und überschreiben.
Sekundärbuchungen verteilen weiter
Was im Haus weiterverteilt wird, sind Sekundärbuchungen. Sie laufen über eigene Kostenarten der Klasse 9000, damit man in jeder Liste sieht, was von außen kam und was intern verteilt wurde:
- Umbuchung: ein einzelner Betrag wandert manuell von einer Kostenstelle zur anderen oder von einem Kostenträger zum anderen. Siehe Betrag umbuchen.
- Umlage: eine Regel verteilt die Kosten einer Vorkostenstelle (z. B. IT) oder eines Pools regelmäßig und automatisch. Siehe Umlageregel einrichten.
- Gehaltskostenstelle: Zeitbuchungen entlasten sie Stunde für Stunde, der Rest wird umgelegt. Siehe Personalkosten über die Gehaltskostenstelle verrechnen.
Zwei Sichten, ein Ergebnis
Jede Buchung trägt eine Kostenstelle und einen Kostenträger. Damit gibt es zwei vollständige Sichten auf dieselben Euros: Die Abteilung sieht alle ihre Kosten, das Projekt alle seine. Beide Summen müssen immer dasselbe echte Ergebnis zeigen. Warum das so wichtig ist, erklärt Zwei Sichten, ein Ergebnis: der Grundsatz der KLR.
Was du damit siehst
- Deckungsbeitrag I je Projekt, tagesaktuell: Erlöse minus alle direkt zurechenbaren Kosten.
- Deckungsbeitrag II: DB I plus Umbuchungen und Umlagen, also mit den Gemeinkosten.
- Kundensicht: Über das Zielprojekt kennt jeder Kostenträger seinen Kunden. Plan, Ist, DB I und DB II gibt es damit auch je Kunde.
- Plan/Ist je Kostenstelle und Kostenträger, je Monat und seit Jahresbeginn.
Mehr dazu in Deckungsbeitrag I und II je Projekt, Kunde und Bereich.
Was bewusst nicht dazugehört
- Bilanz, Steuern, Konzernkonsolidierung: bleiben Sache der FIBU.
- Stücklisten, Materialverbrauchsrechnung, Lagerbewertung: sind für Dienstleister nicht relevant.
- Gleichungsverfahren: Umlagen laufen als Anbau- oder Stufenleiterverfahren (siehe Umbuchung, Umlage oder Korrektur?).
Dein Weg durch das Thema
| Du bist … | Starte mit |
|---|---|
| Geschäftsführung | Deckungsbeitrag I und II, Zwei Sichten, ein Ergebnis |
| Controlling / Administration (Einrichtung) | KLR einrichten, Regeln für Standardwerte festlegen, Berechtigungen für die KLR |
| Controlling (laufender Betrieb) | Betrag umbuchen, Umlageregel einrichten, KLR-Analyse auswerten |
| Projekt- oder Bereichsleitung | Kostenstellen, Kostenträger und Kostenarten im Detailmanager, Plan erfassen und mit dem Ist vergleichen |
| Mitarbeitende | KLR-Felder beim Erfassen prüfen und überschreiben |
| Zum Ausprobieren | Übung: Eine KLR von Hand durchrechnen |
Verwandte Themen
- Kosten, Aufwand, Ausgabe: KLR und Finanzbuchhaltung abgrenzen Kosten- und Leistungsrechnung Konzept
- Zwei Sichten, ein Ergebnis: der Grundsatz der KLR Kosten- und Leistungsrechnung Konzept
- Kostensteuerung: Deckungsbeitrag, Weiterverrechnung & KLR Kosten & Reisekosten Konzept
- Einführung ins Controlling Controlling Einführung
- Thema: Kosten- und Leistungsrechnung Kosten- und Leistungsrechnung
- Kosten- und Leistungsrechnung mit teamspace
- Controlling-Software für Dienstleister